


Dyme: Huishoudboekje & Budget
4,11.21K Beoordelingen
App-specificaties
- Versie
- 17.0.2
- Bijgewerkt op
- Licentie
- Free
- Downloads
- 500.000+
- Ontwikkelaar
- Dyme B.V.
- Categorieën
- Financiën
- Platform
- Android, iOS
Screenshots
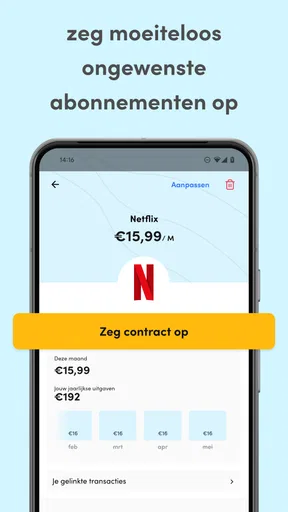
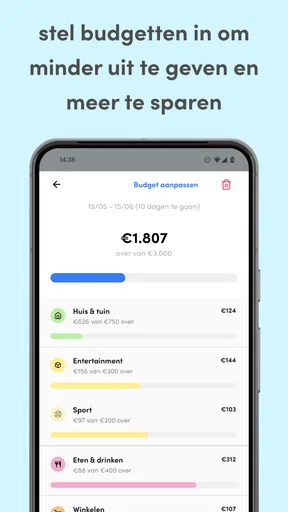
 Analyse door AppCompare
Geldzaken worden niet voor iedereen op dezelfde manier ingewikkeld. De een wil vooral zien waar het salaris blijft, de ander probeert vaste lasten overzichtelijk te houden of merkt pas laat dat kleine uitgaven optellen. Dyme: Huishoudboekje & Budget richt zich op dat dagelijkse overzicht. Ik vind het idee vooral nuttig voor mensen die hun geld beter willen volgen zonder meteen met uitgebreide spreadsheets of ingewikkelde budgetregels aan de slag te gaan.
Dyme is een gratis financiële app van Dyme B.V. De app verscheen op 25 oktober 2018 en is in versie 17.0.2 beschikbaar voor apparaten met Android 7.0 of hoger. De beoordeling staat op gemiddeld 4,1 uit 5, gebaseerd op ongeveer 4,9 duizend beoordelingen; er zijn ruim 500 duizend installaties. De PEGI 3-classificatie geeft aan dat de app geschikt is voor een breed publiek, maar zegt op zichzelf niets over hoe prettig de bediening voor iedere gebruiker is.
Een geldoverzicht dat vooral duidelijk moet voelen
Ik begin bij de manier waarop Dyme geldinformatie ordent: een goed overzicht moet niet alleen veel laten zien, maar ook helpen bepalen waar je als eerste naar kijkt. In dit deel bespreek ik hoe je zo’n controle kleiner en doelgerichter kunt maken, zodat cijfers minder snel als één onoverzichtelijke massa voelen. Daarna gaat het over de praktische bediening en wat die kan betekenen voor verschillende gebruikers.
Leesbaarheid en navigatie: van losse bedragen naar patronen
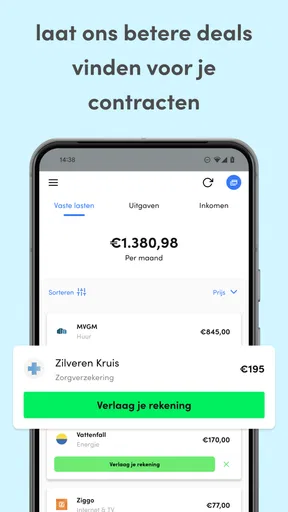
Bij een huishoudboekje draait het niet alleen om bedragen invoeren, maar ook om begrijpen wat je ziet. Dyme is bedoeld om uitgaven, vaste lasten en abonnementen bij elkaar te brengen, zodat je niet steeds hoeft te schakelen tussen bankoverzichten, herinneringen en losse notities. Dat centrale vertrekpunt maakt de app aantrekkelijk voor wie geldzaken wel wil volgen, maar niet van administratie houdt.
Mijn praktische advies is om een eerste gebruiksmoment klein te houden: kijk eerst naar terugkerende kosten en stel jezelf één vraag, bijvoorbeeld welke lasten elke maand terugkomen. Daarna kun je pas proberen een ruimer beeld van je uitgaven te vormen. Zo voorkom je dat een financieel overzicht meteen voelt als een grote opruimklus. Een bruikbare geldapp helpt je een patroon herkennen, niet alleen een rij transacties bekijken.
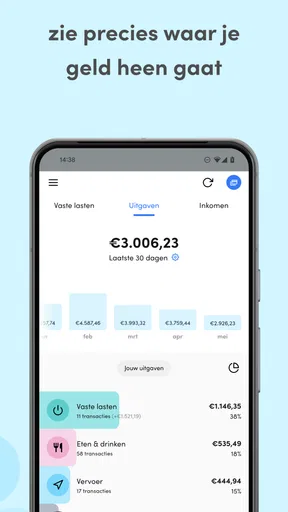
Het kasboekidee is ook handig voor wie liever bewust registreert dan alles op gevoel inschat. Denk aan een week waarin je veel kleine aankopen doet: afzonderlijk lijken die onbelangrijk, maar samen kunnen ze een zichtbaar deel van je budget vormen. Door regelmatig te kijken, kun je zo’n patroon eerder opmerken en een haalbare aanpassing kiezen, zoals een vast bedrag reserveren voor onderweg.
Toch vraagt overzicht om interpretatie. Een overzicht vertelt niet vanzelf of een uitgave noodzakelijk was, of dat een hoge maand komt door een eenmalige aankoop. Ik zou daarom niet elke uitschieter direct als probleem behandelen. Kijk naar de reden achter het bedrag en vergelijk vergelijkbare perioden voordat je conclusies trekt. Dyme kan structuur bieden, maar de beslissing wat je met die informatie doet, blijft bij jou.
Lezenswaardig voordat je kiest

Bediening voor verschillende motorische en zintuiglijke behoeften
Financiële informatie is persoonlijk, dus ik waardeer vooral een aanpak waarbij je niet alles in één lange sessie hoeft te doen. Voor iemand die snel vermoeid raakt van kleine handelingen kan het prettiger zijn om korte momenten te gebruiken: eerst vaste lasten nalopen, later abonnementen bekijken en op een ander moment je dagelijkse uitgaven doornemen. Dat maakt de taak beter behapbaar, ongeacht of de reden tijdgebrek, concentratie of motorische belasting is.
De app is geen vervanging voor toegankelijkheidsinstellingen van je telefoon. Wie grotere tekst, spraakbediening, schermlezing of een andere contrastinstelling gebruikt, doet er goed aan Dyme zelf uit te proberen met precies die instellingen. Financiële schermen kunnen veel cijfers en labels bevatten; als de volgorde of betekenis daarvan niet prettig wordt voorgelezen, kan een ogenschijnlijk eenvoudig overzicht alsnog lastig zijn. Ik zou daarom niet alleen het beginscherm testen, maar ook een overzicht van vaste lasten en de handelingen die je regelmatig verwacht te doen.
Een nuttige werkwijze is om niet tijdens een haastig moment belangrijke aanpassingen te maken. Als je bijvoorbeeld een terugkerende betaling probeert te begrijpen, neem dan de tijd om de omschrijving en periode zorgvuldig te bekijken. Dat verlaagt de kans dat je een bedrag verkeerd interpreteert. Voor mensen die moeite hebben met precies tikken of langdurig navigeren, is het ook verstandig vooraf te bedenken welke paar inzichten ze nodig hebben, in plaats van zonder doel door alle onderdelen te gaan.
De benadering heeft een duidelijke grens: een app kan financiële informatie bijeenbrengen, maar niet garanderen dat die informatie voor iedere vorm van lezen, horen, bewegen of concentreren even toegankelijk is. Als je merkt dat labels moeilijk te onderscheiden zijn of dat belangrijke stappen te veel precisie vragen, is een eenvoudiger bankoverzicht of een gedeeld huishoudboekje misschien comfortabeler. Kies op basis van wat je daadwerkelijk kunt bedienen, niet alleen op basis van hoeveel functies een app belooft.
Toegang in het dagelijks leven: korte controles werken beter
Dyme past vooral bij gebruik in kleine, herkenbare situaties. Stel dat je na een salarisbetaling je maandlasten wilt nalopen. Je kunt beginnen met de terugkerende betalingen, vervolgens controleren welke abonnementen je nog gebruikt en daarna bekijken hoeveel ruimte er overblijft voor variabele uitgaven. Dat is een concretere aanpak dan elke aankoop direct willen categoriseren of meteen een perfect budget proberen te maken.
Ook bij een druk huishouden kan zo’n routine helpen. Als boodschappen, vervoer en woonlasten door elkaar lopen, is het nuttig om op een rustig moment te bekijken welke kosten vast zijn en welke meebewegen. Het voordeel zit niet in een magische besparing, maar in eerder zien waar je aandacht nodig hebt. Wie bijvoorbeeld merkt dat een abonnement vergeten is, kan eerst nagaan of het nog waarde heeft en pas daarna besluiten wat ermee moet gebeuren.
Voor iemand die vaak onderweg is, telt ook de context: financiële informatie bekijken tussen afspraken door kan verleidelijk zijn, maar is niet altijd het beste moment voor beslissingen. Ik zou snelle controles gebruiken om iets te signaleren en grotere wijzigingen bewaren voor een plek waar je rustig kunt lezen. Dat is extra belangrijk als cijfers of omschrijvingen op een klein scherm lastig te beoordelen zijn.
De app is gratis, wat de drempel om het uit te proberen laag houdt. Maar gratis betekent niet dat iedereen er automatisch voordeel uit haalt. Als je al consequent een eigen spreadsheet bijhoudt en precies weet hoe je transacties groepeert, kan overstappen juist extra werk opleveren. Dyme is eerder interessant voor wie bestaande informatie wil omzetten in een begrijpelijker routine dan voor wie al een volledig eigen systeem heeft dat goed werkt.
Waar het kan schuren: overzicht is niet hetzelfde als controle
Mijn grootste voorbehoud is dat een verzameld overzicht gemakkelijk de indruk kan geven dat je financiële situatie daarmee volledig begrepen is. Een uitgave kan anders uitpakken door timing, een incidentele rekening of een verandering in je huishouden. Gebruik de app daarom als hulpmiddel om vragen te stellen, niet als automatische beoordelaar van je keuzes. Een opvallende categorie verdient context voordat je een budget aanpast.
Er is ook een verschil tussen abonnementen herkennen en beslissen wat je ermee doet. De app kan je helpen terugkerende kosten onder de aandacht te brengen, maar je moet zelf bepalen of een dienst overbodig is, of opzeggen past bij je situatie en welke vervolgstap verstandig is. Wie verwacht dat een app alle financiële beslissingen voor hem neemt, zal waarschijnlijk teleurgesteld raken.
Vergeleken met de gebruikelijke alternatieven zit Dyme tussen een bankapp en een zelfgemaakt kasboek in. Een bankapp is vaak de snelste plek om recente betalingen te controleren, maar kan minder prettig zijn als je een breder huishoudbeeld wilt opbouwen. Een spreadsheet geeft juist veel vrijheid om eigen categorieën en regels te maken, maar vraagt discipline en onderhoud. Dyme is aantrekkelijk als je een kant-en-klaar vertrekpunt zoekt voor kasboek, vaste lasten en abonnementen; een spreadsheet is beter als jouw huishouden uitzonderlijke regels heeft die je precies zelf wilt bepalen.
Wie liever helemaal niets handmatig bijhoudt, moet bovendien nadenken over de eigen routine. Zelfs een handig overzicht levert weinig op als je het nooit opent of niet weet welke vraag je ermee wilt beantwoorden. Ik raad aan om één terugkerend controlemoment te kiezen en daar een concreet doel aan te koppelen, zoals nagaan of de vaste lasten nog kloppen. Zo test je niet alleen de app, maar ook of een financieel overzicht in jouw dagelijks leven past.
Voor wie Dyme geschikt is — en wanneer ik iets anders zou kiezen
Ik zou Dyme aanraden aan mensen die hun geldzaken versnipperd vinden en vooral grip willen krijgen op terugkerende kosten en dagelijkse uitgaven. Het past goed bij een beginnende budgetteerder die niet meteen een ingewikkeld systeem wil bouwen, en bij iemand die geregeld vergeet welke abonnementen of vaste lasten aandacht verdienen. De ruime gebruikersbasis en de gemiddelde beoordeling van 4,1 laten zien dat veel mensen de app gebruiken, maar persoonlijke geschiktheid hangt vooral af van hoe prettig jij de schermen en werkwijze vindt.
Ik zou eerder een andere aanpak kiezen als je behoefte hebt aan zeer gedetailleerde eigen rapportages, als je al een betrouwbare spreadsheet hebt, of als je alleen snel een saldo en recente transacties wilt bekijken. Ook wanneer je financiële informatie moeilijk kunt lezen of bedienen met je gebruikelijke instellingen, is het verstandig eerst te testen of Dyme in jouw situatie werkelijk toegankelijk voelt. De PEGI 3-classificatie is geen bewijs van ondersteuning voor specifieke toegankelijkheidsbehoeften.
Mijn oordeel is positief, maar praktisch: Dyme is het meest waardevol als rustig vertrekpunt voor betere geldgewoonten, niet als automatische oplossing voor geldstress. Begin met één terugkerende kostenpost, kijk of het overzicht je helpt een concrete keuze te maken en bouw pas daarna verder. Als die kleine routine duidelijkheid oplevert, is de app waarschijnlijk een passende hulp. Als het schermwerk of de manier van ordenen je juist meer moeite kost dan je huidige aanpak, dan is een eenvoudiger alternatief de betere keuze.
Voordelen
- Geeft een overzicht van inkomsten en uitgaven op één plek.
- Helpt terugkerende abonnementen en vaste lasten in beeld te krijgen.
- Budgetten maken kan helpen om grip te houden op maandelijkse uitgaven.
- Handig om uitgaven per categorie te bekijken.
- Geschikt voor wie persoonlijke financiën overzichtelijker wil beheren.
Nadelen
- Automatische synchronisatie kan afhankelijk zijn van je bank.
- De beschikbare functies kunnen per abonnement verschillen.
- Financiële gegevens delen met een app vraagt vertrouwen in de privacybeveiliging.
- Transacties kunnen soms verkeerd worden ingedeeld en moeten dan worden aangepast.
- De app is minder geschikt voor wie liever alles handmatig bijhoudt.
Veelgestelde vragen over Dyme: Huishoudboekje & Budget
Wat is Dyme: Huishoudboekje & Budget en waarvoor gebruik je de app?
Dyme is een app voor het bijhouden van je inkomsten en uitgaven en het krijgen van meer inzicht in je persoonlijke financiën. Je kunt je transacties bekijken, uitgaven indelen en budgetten gebruiken om grip te houden op je geld. De precieze mogelijkheden kunnen veranderen en hangen mogelijk af van je bank, instellingen en abonnement. Controleer daarom vóór installatie welke functies op dit moment beschikbaar zijn.
Is Dyme gratis te gebruiken?
Je kunt Dyme mogelijk zonder betaling downloaden, maar dat betekent niet automatisch dat alle functies gratis zijn. Sommige opties kunnen achter een betaald abonnement zitten of als extra dienst worden aangeboden. Bekijk in de app en in de App Store of Google Play welke functies bij de gratis versie horen, wat een abonnement kost en hoe de proefperiode en verlenging werken. Zo voorkom je onverwachte kosten.
Moet ik mijn bankrekening koppelen om Dyme te gebruiken?
Voor functies zoals automatisch bijgewerkte transacties kan het nodig zijn een bankrekening te koppelen. Welke banken worden ondersteund en welke gegevens beschikbaar zijn, kan verschillen. Lees tijdens het koppelen goed welke toestemming je geeft en hoe je de verbinding later kunt verbreken. Wil je liever geen rekening koppelen, controleer dan of je uitgaven ook handmatig kunt invoeren en welke functies dan bruikbaar blijven.
Hoe gaat Dyme om met mijn financiële gegevens en privacy?
Een app voor budgetbeheer kan gevoelige informatie verwerken, zoals transacties, rekeninggegevens en uitgavenpatronen. Lees daarom vóór gebruik het privacybeleid en controleer welke gegevens Dyme verzamelt, waarvoor ze worden gebruikt en met welke partijen ze eventueel worden gedeeld. Bekijk ook hoe je toestemming intrekt, gegevens verwijdert en je account beëindigt. Gebruik daarnaast een sterke toegangscode en houd je telefoon en app bijgewerkt.
Voor welke apparaten is Dyme beschikbaar en hoe begin ik ermee?
Dyme is bedoeld voor gebruik op mobiele apparaten, maar de actuele beschikbaarheid en minimale systeemvereisten kunnen per versie en land verschillen. Controleer de officiële vermelding in de Google Play Store of Apple App Store voordat je downloadt. Na installatie kun je doorgaans een account instellen en je financiële gegevens invoeren of, waar ondersteund, een rekening koppelen. Geef alleen de benodigde toestemmingen en controleer je budgetinstellingen.


